
JAKARTA —WartaGlobal.Id
Usulan Ketua Dewan Ekonomi Nasional (DEN) Luhut Binsar Pandjaitan untuk mengubah definisi tindak pidana korupsi memunculkan persoalan penting bagi tata kelola ekonomi Indonesia: bagaimana membedakan risiko bisnis yang sah dengan penyalahgunaan kewenangan yang merugikan keuangan negara?
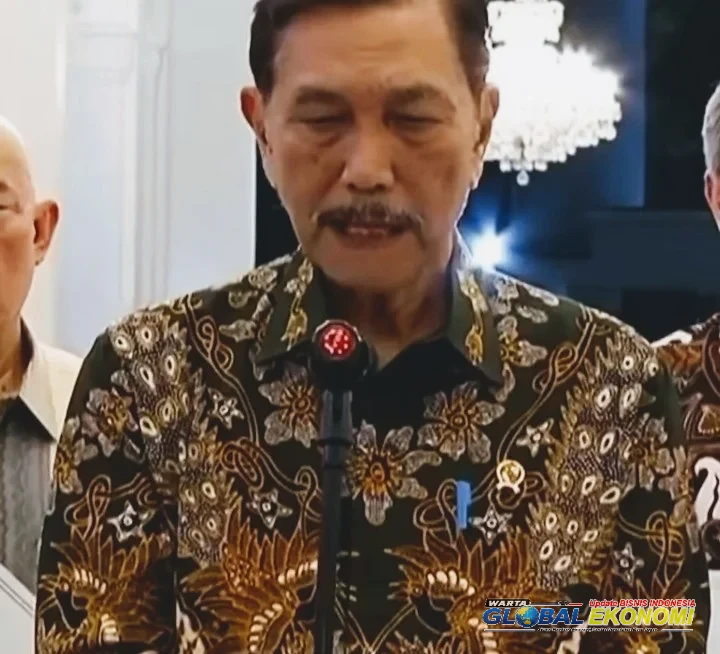
Luhut menyampaikan usulan tersebut setelah bertemu Presiden Prabowo Subianto di Istana Merdeka, Jakarta, Selasa (20/10/2026). Menurut pemberitaan ANTARA dan sejumlah media nasional, Prabowo menyetujui kajian DEN mengenai penyesuaian definisi korupsi agar selaras dengan standar internasional.
Luhut merujuk pada *United Nations Convention Against Corruption* (UNCAC), yang telah diratifikasi Indonesia melalui Undang-Undang Nomor 7 Tahun 2006. Ia menyoroti penyuapan atau *bribery* dan menilai unsur kerugian negara dalam perkara korupsi dapat membebani kegiatan usaha, termasuk aktivitas investasi Danantara.
Namun, persetujuan Presiden terhadap sebuah kajian tidak dengan sendirinya mengubah undang-undang. Sejauh informasi yang diberitakan pada 20–21 Oktober 2026, persoalan yang perlu diuji adalah substansi usulan, mekanisme legislasi, serta konsekuensi hukumnya apabila diterapkan.
1. FAKTA HUKUM: UNCAC TIDAK HANYA MENGATUR PENYUAPAN
Pernyataan bahwa standar internasional berfokus pada penyuapan perlu dibaca secara utuh. UNCAC memang mengatur penyuapan pejabat publik nasional dalam Pasal 15. Akan tetapi, konvensi tersebut juga mengatur sejumlah bentuk korupsi lainnya.
Pasal 17 membahas penggelapan, penyalahgunaan, atau pengalihan aset oleh pejabat publik. Pasal 19 membahas penyalahgunaan fungsi atau jabatan. Pasal 20 mengatur pengayaan ilegal yang perlu dipertimbangkan negara pihak sesuai prinsip hukum nasionalnya. Pasal 21 membahas penyuapan di sektor swasta.
Dengan demikian, UNCAC tidak dapat disederhanakan menjadi konvensi yang hanya mengenali penyuapan dan mengabaikan penyalahgunaan aset atau kewenangan**. Konvensi ini memberikan kerangka antikorupsi yang lebih luas, dengan sejumlah ketentuan wajib dan ketentuan yang pelaksanaannya perlu dipertimbangkan sesuai sistem hukum masing-masing negara.
Indonesia mengesahkan UNCAC melalui UU Nomor 7 Tahun 2006. Ratifikasi itu menjadi dasar kerja sama internasional dalam pencegahan korupsi, penegakan hukum, dan pemulihan aset, bukan alasan otomatis untuk menghapus pertanggungjawaban atas kerugian keuangan negara.
2. UU TIPIKOR: KERUGIAN NEGARA BUKAN SATU-SATUNYA UNSUR
UU Nomor 31 Tahun 1999 sebagaimana diubah dengan UU Nomor 20 Tahun 2001 mengatur tindak pidana korupsi dalam sejumlah bentuk. Pasal 2 dan Pasal 3, antara lain, menghubungkan perbuatan melawan hukum atau penyalahgunaan kewenangan dengan kerugian keuangan negara atau perekonomian negara.
Artinya, unsur kerugian negara tidak berdiri sendirian. Unsur perbuatan, sifat melawan hukum, tujuan atau penyalahgunaan kewenangan, serta hubungan perbuatan dengan kerugian harus dinilai sesuai pasal yang didakwakan dan fakta perkara.
Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016 juga penting dalam pembahasan ini. Dalam penjelasan yang dipublikasikan MK pada 28 Juli 2025, ahli hukum pidana Ahmad Sofian menerangkan bahwa kerugian keuangan negara dalam Pasal 2 ayat (1) dan Pasal 3 harus dibuktikan secara nyata , bukan semata-mata potensi kerugian
Ini merupakan pembanding penting: hukum telah mengenal kebutuhan untuk membuktikan kerugian secara nyata. Perdebatan kebijakan karena itu tidak cukup berhenti pada pertanyaan apakah kerugian negara perlu menjadi unsur tindak pidana, tetapi juga bagaimana hukum membedakan kerugian bisnis yang wajar dari kerugian akibat pelanggaran hukum.
3. KAJIAN EKONOMI: RISIKO BISNIS BERBEDA DARI KORUPSI
Secara ekonomi, alasan untuk melindungi pengambil keputusan dari kriminalisasi atas risiko bisnis yang sah patut diuji secara serius. Investasi tidak selalu menghasilkan keuntungan. Perubahan harga komoditas, pergerakan nilai tukar, biaya pembiayaan, perubahan permintaan, kegagalan teknologi, dan keputusan pasar dapat menimbulkan kerugian meskipun keputusan diambil dengan itikad baik.
Namun, kerugian perusahaan tidak otomatis membuktikan korupsi, sebagaimana kerugian yang terjadi dalam kegiatan bisnis juga tidak otomatis membuktikan bahwa tidak ada pelanggaran hukum.
Untuk menguji suatu keputusan investasi, setidaknya ada empat kelompok indikator:
1. Kelayakan sebelum keputusan: apakah tersedia studi kelayakan, proyeksi arus kas, analisis risiko, dan penilaian alternatif?
2. Proses pengambilan keputusan: apakah keputusan mengikuti kewenangan, prosedur, tata kelola, serta mekanisme pengadaan yang berlaku?
3. Konflik kepentingan: apakah terdapat hubungan pribadi, keuntungan tersembunyi, suap, atau transaksi yang menguntungkan pihak tertentu?
4. Akuntabilitas setelah kerugian: apakah manajemen mengungkapkan penyebab kerugian, membuka catatan transaksi untuk audit, dan menjalankan tindakan korektif?
Indikator tersebut merupakan kerangka analisis tata kelola, bukan bukti bahwa suatu pihak telah melakukan pelanggaran.
Dari sudut pandang ekonomi kelembagaan, aturan yang terlalu tidak pasti dapat membuat pengambil keputusan enggan mengambil risiko produktif. Sebaliknya, pengawasan yang lemah dapat meningkatkan biaya korupsi, mengurangi kepercayaan investor, dan mengalihkan kerugian kepada negara atau masyarakat.
Karena itu, sasaran kebijakan seharusnya bukan sekadar mengurangi risiko hukum bagi pengelola investasi, melainkan menciptakan batas yang jelas antara keputusan bisnis beritikad baik, kelalaian manajerial, pelanggaran administratif, dan tindak pidana.
4. DANANTARA: INVESTASI MEMERLUKAN KEBEBASAN SEKALIGUS PENGAWASAN
Danantara mengelola investasi dan aset negara melalui struktur kelembagaan yang memerlukan tata kelola, pengawasan, dan pertanggungjawaban yang kuat. Dalam konteks ini, usulan DEN perlu diuji melalui pertanyaan yang lebih konkret daripada sekadar apakah kerugian negara membebani kegiatan bisnis.
Apakah ada bukti bahwa ketidakpastian hukum telah menghambat keputusan investasi yang layak? Berapa nilai investasi yang tertunda, apa penyebabnya, dan bagaimana dampaknya terhadap penciptaan lapangan kerja, produktivitas, penerimaan negara, serta pengembalian modal?
Tanpa data tersebut, klaim bahwa unsur kerugian negara menghambat bisnis masih perlu dibuktikan secara empiris.
Sebaliknya, apabila perlindungan hukum bagi pengelola investasi diperluas, apa mekanisme untuk mencegah benturan kepentingan, transaksi pihak terafiliasi, manipulasi penilaian aset, atau keputusan yang menguntungkan kelompok tertentu dengan mengorbankan kepentingan negara?
Bagi badan pengelola investasi yang menggunakan atau mengelola kekayaan negara, persoalannya bukan hanya potensi keuntungan, tetapi juga siapa yang menanggung kerugian ketika keputusan gagal. Kerugian dapat memengaruhi nilai aset, penerimaan negara, kapasitas pembiayaan, dan kesempatan penggunaan sumber daya untuk kebutuhan publik.
Oleh sebab itu, reformasi hukum yang ditujukan untuk melindungi keputusan bisnis yang sah perlu disertai kriteria objektif, dokumentasi keputusan, audit independen, pengungkapan konflik kepentingan, serta mekanisme penindakan yang tetap efektif.
5. PERBANDINGAN DUA RISIKO KEBIJAKAN
Risiko pertama: kriminalisasi keputusan bisnis yang sah.Jika batas antara risiko usaha dan tindak pidana tidak jelas, pengelola dapat menjadi terlalu defensif, menghindari proyek produktif, atau menunda keputusan yang dibutuhkan untuk menciptakan nilai ekonomi.
Risiko kedua: melemahnya akuntabilitas kerugian negara. Jika perubahan definisi dirancang terlalu luas tanpa perlindungan pengawasan yang memadai, keputusan yang melibatkan penyalahgunaan kewenangan atau pengalihan manfaat kepada pihak tertentu berpotensi lebih sulit dipertanggungjawabkan.
Keduanya merupakan risiko kebijakan yang harus diuji, bukan kesimpulan bahwa usulan DEN pasti menimbulkan salah satu akibat tersebut.
Ukuran keberhasilan reformasi semestinya mencakup kepastian hukum, kualitas investasi, pengembalian modal negara, efektivitas audit, pemulihan aset, dan kemampuan aparat membuktikan tindak pidana secara adil.
6. NARASUMBER DAN DATA YANG PERLU DIUJI
Agar pembahasan ini menjadi kajian jurnalistik yang lengkap, redaksi perlu meminta keterangan langsung dari:
- Dewan Ekonomi Nasional: naskah kajian, rumusan definisi yang diusulkan, data kasus yang dianggap menghambat investasi, dan perbandingan hukum internasional yang digunakan.
- Kementerian Hukum dan DPR RI: apakah usulan akan dituangkan dalam perubahan UU Tipikor, perubahan aturan terkait, atau mekanisme legislasi lainnya.
- KPK dan Kejaksaan Agung: bagaimana membedakan kerugian bisnis yang sah dengan penyalahgunaan kewenangan, suap, penggelapan, dan tindak pidana lain.
- BPK dan BPKP: metode penghitungan kerugian negara, batas pemeriksaan, serta bagaimana hasil audit dipakai dalam proses penegakan hukum.
- Manajemen Danantara dan auditor independen: data keputusan investasi yang tertunda atau gagal, nilai kerugian yang telah diaudit, tingkat pengembalian investasi, dan mekanisme pengawasan internal.
- Akademisi hukum pidana dan ekonom kelembagaan: penilaian independen terhadap dampak perubahan definisi pada kepastian hukum, insentif investasi, dan risiko moral .
Narasumber tersebut merupakan pihak yang perlu dimintai keterangan. Naskah ini tidak mengatribusikan pendapat atau pernyataan yang belum diperoleh secara langsung kepada mereka.
7. PERTANYAAN KUNCI UNTUK PEMERINTAH
Pemerintah perlu menjelaskan apakah yang hendak diubah adalah definisi umum korupsi, unsur delik tertentu, atau standar pembuktian kerugian negara. Ketiganya merupakan persoalan hukum yang berbeda.
Jika tujuan utamanya melindungi pengambil keputusan yang beritikad baik, mengapa tidak terlebih dahulu memperjelas standar keputusan bisnis yang wajar, kewajiban uji tuntas, perlindungan terhadap konflik kepentingan, dan proses pembuktian?
Jika penyuapan tetap menjadi fokus utama, bagaimana nasib bentuk korupsi lain yang diakui UNCAC, termasuk penggelapan aset dan penyalahgunaan fungsi jabatan?
Dan jika Presiden telah menyetujui kajian DEN, apakah persetujuan tersebut hanya berarti menyetujui penelitian kebijakan atau sudah diikuti arahan resmi untuk menyusun perubahan peraturan? Jawaban atas pertanyaan terakhir ini perlu dibuktikan melalui dokumen atau pernyataan resmi pemerintah.
Perdebatan redefinisi korupsi tidak semestinya dipersempit menjadi pilihan antara investasi dan pemberantasan korupsi. Kepastian hukum bagi pengambil keputusan bisnis merupakan kebutuhan ekonomi, tetapi akuntabilitas penggunaan kekayaan negara juga merupakan prasyarat kepercayaan publik.
UNCAC mengatur penyuapan sekaligus berbagai bentuk perbuatan koruptif lainnya. Hukum Indonesia pun telah mengenal kewajiban pembuktian kerugian negara secara nyata dalam penerapan Pasal 2 dan Pasal 3 UU Tipikor setelah Putusan MK Nomor 25/PUU-XIV/2016.
Karena itu, ukuran reformasi bukan sekadar apakah kerugian negara akan dikeluarkan dari rumusan tindak pidana tertentu. Ukurannya adalah apakah perubahan tersebut benar-benar memberikan kepastian hukum bagi keputusan bisnis yang sah tanpa membuka ruang impunitas bagi penyalahgunaan kewenangan.
**Pertanyaan mendasarnya: bagaimana negara melindungi investasi yang produktif sekaligus memastikan setiap rupiah kekayaan negara tetap dapat dipertanggungjawabkan?**
Itulah substansi yang perlu dijawab melalui data, kajian hukum, pengujian dampak ekonomi, dan keterbukaan pemerintah kepada publik.
Referensi utama:
1. 20 Oktober 2026, pemberitaan persetujuan Presiden terhadap kajian DEN.
2. UU Nomor 7 Tahun 2006 tentang Pengesahan UNCAC.
3. UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi beserta perubahannya melalui UU Nomor 20 Tahun 2001.
4. Mahkamah Konstitusi RI, keterangan mengenai pembuktian kerugian keuangan negara secara nyata, 28 Juli 2025.
5. UNCAC, khususnya Pasal 15, 17, 19, 20, dan 21.
#dialekid #Prabowo #LuhutBinsarPandjaitan #Korupsi #Danantara #WartaGlobal #WartaGlobalInvestigasi
Status hukum: jangan menulis seolah-olah definisi korupsi sudah berubah. Yang diberitakan adalah persetujuan Presiden terhadap kajian DEN; perubahan hukum membutuhkan proses dan dasar hukum yang sesuai.
Pembanding utama: UU Tipikor dan UNCAC menunjukkan bahwa korupsi mencakup lebih dari penyuapan.
Pembanding yudisial: Putusan MK Nomor 25/PUU-XIV/2016 menegaskan pentingnya pembuktian kerugian nyata untuk Pasal 2 dan Pasal 3.
“Korupsi Mau Didefinisikan Ulang: Danantara Butuh Kepastian Hukum, Negara Tetap Butuh Akuntabilitas”


Tidak ada komentar:
Posting Komentar