
JAKARTA, 31 OKTOBER 2026
PROLOG: KETIKA DOLAR MENJADI ALARM EKONOMI NASIONAL
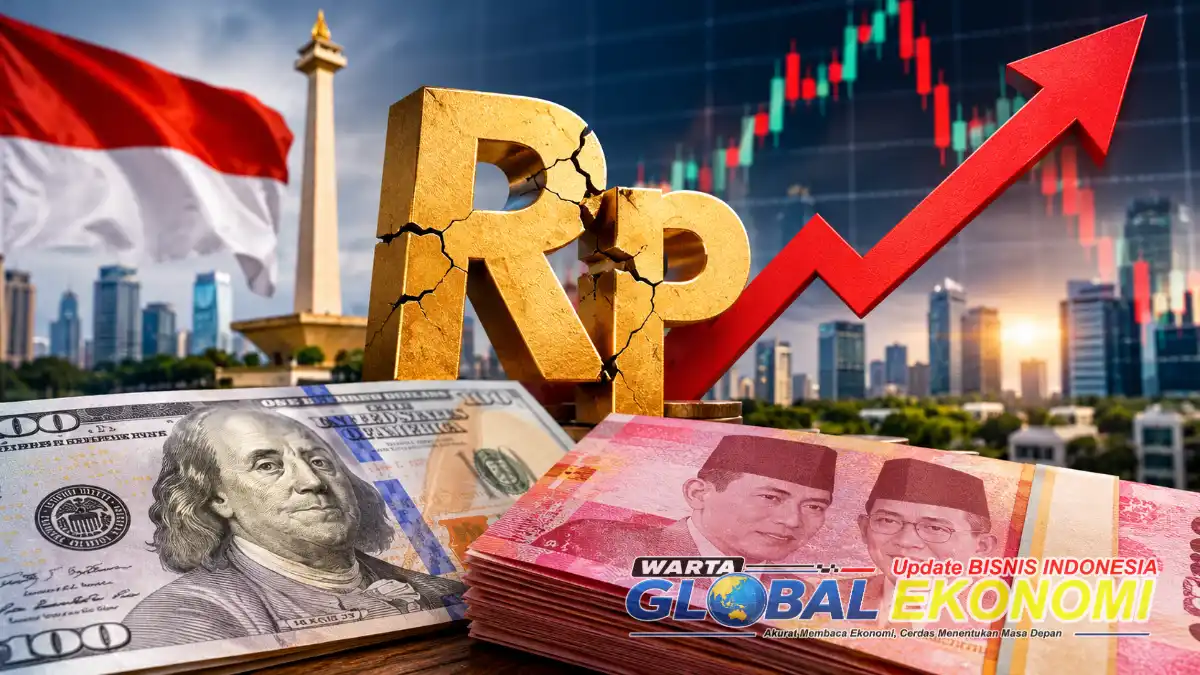
Peringatan mengenai kemungkinan dolar Amerika Serikat (AS) menembus Rp22.000 bukan persoalan sederhana. Angka tersebut merupakan alarm yang perlu dibaca secara serius karena menyangkut stabilitas moneter, kepercayaan investor, kemampuan pembayaran kewajiban luar negeri, dan daya beli masyarakat Indonesia.
Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, pada 29 Oktober 2026 memperingatkan potensi rupiah melemah hingga kisaran Rp20.000–Rp22.000 per dolar AS apabila persoalan pasar modal Indonesia tidak segera dimitigasi.
Peringatan tersebut dikaitkan dengan evaluasi MSCI terhadap transparansi dan aksesibilitas pasar modal Indonesia serta risiko keluarnya modal asing.
Penting ditegaskan: Rp22.000 merupakan skenario risiko yang disampaikan Hashim, bukan proyeksi resmi Bank Indonesia dan bukan kurs yang telah terjadi.
Namun, pertanyaan jurnalistiknya sangat mendasar: mengapa persoalan tata kelola pasar modal dapat berkembang menjadi ancaman terhadap stabilitas mata uang nasional?
I. FAKTA DATA: POSISI RUPIAH DAN KETAHANAN EKONOMI
Berdasarkan data Jakarta Interbank Spot Dollar Rate (JISDOR) Bank Indonesia, posisi dolar AS pada 30 Oktober 2026 tercatat Rp18.138.
Data beberapa hari terakhir:
- 26 Oktober 2026: Rp18.116.
- 27 Oktober 2026: Rp18.139.
- 28 Oktober 2026: Rp18.183.
- 29 Oktober 2026: Rp18.128.
- 30 Oktober 2026: Rp18.138.
Jika dibandingkan dengan skenario Rp22.000, terdapat selisih Rp3.862 atau sekitar 21,3% terhadap nilai rupiah per dolar.
Ini menunjukkan besarnya tekanan yang harus diantisipasi apabila skenario tersebut benar-benar terjadi.
II. MSCI DAN RISIKO KELUARNYA MODAL ASING
MSCI merupakan penyedia indeks pasar keuangan global yang menjadi salah satu acuan pengelola dana investasi internasional.
Pada Oktober 2026, MSCI membuka konsultasi mengenai kemungkinan perubahan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market.
Persoalan yang disorot mencakup transparansi kepemilikan saham, konsentrasi kepemilikan, dan dugaan praktik perdagangan terkoordinasi.
Reuters melaporkan bahwa peringatan tersebut memicu tekanan besar di pasar saham Indonesia. Indeks saham mengalami penurunan tajam pada 16 dan 19 Oktober 2026.
Pada 26 Oktober, pemerintah dan otoritas pasar modal mengumumkan langkah pembenahan, termasuk peningkatan transparansi kepemilikan saham serta pengawasan dugaan manipulasi perdagangan.
Masalahnya, kepercayaan investor tidak hanya ditentukan oleh janji reformasi. Pasar membutuhkan bukti pelaksanaan, konsistensi, dan hasil yang dapat diverifikasi.
III. DATA FUNDAMENTAL: INDONESIA MASIH MEMILIKI PENYANGGA EKONOMI
Riset ini tidak boleh hanya menyajikan ancaman. Kekuatan ekonomi yang masih dimiliki Indonesia juga harus diperhitungkan.
Dalam Laporan Kebijakan Moneter Triwulan III 2026, Bank Indonesia mencatat:
- Cadangan devisa akhir September 2026 sebesar US$146,3 miliar.
- Cadangan devisa setara 5,3 bulan impor atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah.
- Neraca perdagangan Agustus 2026 mencatat surplus US$3,55 miliar.
- Inflasi September 2026 sebesar 3,28% secara tahunan.
- BI-Rate dipertahankan pada 5,75% dalam keputusan 20–21 Oktober 2026.
- Arus investasi portofolio pada triwulan IV hingga 19 Oktober 2026 tercatat masuk bersih US$0,66 miliar.
Data tersebut menunjukkan bahwa Indonesia masih memiliki penyangga eksternal.
Tetapi cadangan devisa bukan sumber dana tanpa batas. Ketahanan ekonomi harus dilihat bersama kebutuhan impor, pembayaran utang, arus modal, dan kemampuan menghasilkan devisa.
IV. SIMULASI: JIKA DOLAR BENAR-BENAR MENCAPAI Rp22.000
Dengan asumsi kurs Rp22.000 per dolar AS, berikut perubahan kebutuhan rupiah:
| Kewajiban dolar | Kurs Rp18.138 | Kurs Rp22.000 |
|---|---|---|
| US$100 | Rp1,81 juta | Rp2,2 juta |
| US$1.000 | Rp18,14 juta | Rp22 juta |
| US$1 juta | Rp18,14 miliar | Rp22 miliar |
| US$1 miliar | Rp18,14 triliun | Rp22 triliun |
Kenaikan kebutuhan rupiah mencapai sekitar 21,3%, dengan asumsi nilai kewajiban dolar tidak berubah.
Dampaknya dapat menyentuh:
- Pembayaran pokok dan bunga utang luar negeri.
- Biaya impor bahan baku industri.
- Pengadaan obat-obatan dan peralatan kesehatan.
- Pembelian mesin dan teknologi.
- Pengadaan energi dari luar negeri.
- Biaya produksi perusahaan yang memiliki kewajiban dolar.
Perlu dibedakan bahwa tidak seluruh utang pemerintah maupun perusahaan berdenominasi dolar. Dampak sebenarnya bergantung pada komposisi mata uang, jatuh tempo, lindung nilai, dan kemampuan memperoleh pendapatan valuta asing.
V. SIAPA YANG AKAN MENANGGUNG BEBAN?
Dalam perspektif ekonomi masyarakat, pelemahan rupiah berpotensi menimbulkan distribusi beban yang tidak seimbang.
Perusahaan besar dengan fasilitas lindung nilai dan pendapatan dolar memiliki instrumen perlindungan yang lebih baik dibandingkan usaha kecil yang bergantung pada bahan baku impor.
Masyarakat berpendapatan tetap juga memiliki ruang penyesuaian yang terbatas ketika harga kebutuhan meningkat.
Ada lima sektor yang patut diawasi:
1. Pangan
Ketergantungan pada sejumlah bahan baku, pupuk, pakan ternak, dan komponen impor membuat sektor pangan berpotensi menerima tekanan biaya.
2. Kesehatan
Bahan baku farmasi, alat medis, dan reagen tertentu yang berasal dari luar negeri berpotensi mengalami kenaikan biaya pengadaan.
3. Energi
Kebutuhan impor minyak dan produk energi dapat meningkatkan kebutuhan rupiah ketika harga dolar naik. Dampaknya terhadap harga konsumen bergantung pada kebijakan pemerintah dan mekanisme subsidi.
4. Industri dan UMKM
Pelaku usaha yang tidak memiliki akses pembiayaan memadai dapat menghadapi tekanan modal kerja dan penurunan margin keuntungan.
5. Lapangan pekerjaan
Jika tekanan biaya berlangsung lama, perusahaan berpotensi menunda ekspansi, mengurangi produksi, dan melakukan penyesuaian tenaga kerja.
VI. BANK INDONESIA: APAKAH INTERVENSI CUKUP?
Gubernur Bank Indonesia Destry Damayanti menyampaikan bahwa BI akan terus menjaga stabilitas rupiah.
Dalam laporan kebijakan moneter Oktober 2026, BI juga menjelaskan penggunaan berbagai instrumen stabilisasi, termasuk transaksi DNDF, penguatan pasar valuta asing, dan kerja sama transaksi mata uang lokal dengan negara mitra.
Namun, stabilitas nilai tukar tidak dapat hanya bergantung pada intervensi bank sentral.
Ada tiga pilar yang harus berjalan bersama:
- Stabilitas moneter dan kecukupan likuiditas valuta asing.
- Disiplin fiskal dan pengelolaan utang secara terukur.
- Reformasi pasar keuangan untuk memperkuat kepercayaan investor.
Jika persoalan tata kelola pasar modal tidak diselesaikan, tekanan terhadap kepercayaan investor dapat terus muncul meskipun bank sentral melakukan intervensi.
VII. PERTANYAAN INVESTIGATIF NETTI JURNALIS INDONESIA
Riset ini mendorong keterbukaan pemerintah dan otoritas ekonomi untuk menjawab sejumlah pertanyaan:
- Berapa total kewajiban utang luar negeri pemerintah dan swasta yang jatuh tempo dalam 12 bulan ke depan?
- Berapa bagian kewajiban tersebut yang berdenominasi dolar AS?
- Seberapa besar eksposur risiko nilai tukar yang belum dilindungi melalui hedging?
- Bagaimana perkembangan arus modal asing di pasar saham dan obligasi selama Oktober 2026?
- Apa langkah konkret OJK dan Bursa Efek Indonesia untuk memenuhi tuntutan transparansi MSCI?
- Bagaimana skenario APBN jika nilai tukar rata-rata melemah secara signifikan?
- Berapa tambahan potensi beban subsidi energi apabila biaya impor meningkat?
- Apa perlindungan yang disiapkan pemerintah untuk masyarakat berpenghasilan rendah jika inflasi meningkat?
Pertanyaan-pertanyaan tersebut memerlukan jawaban berdasarkan dokumen resmi, bukan sekadar pernyataan politik atau optimisme pasar.
VIII. REKOMENDASI KEBIJAKAN
Berdasarkan pembacaan data dan risiko, terdapat beberapa langkah yang patut dipertimbangkan pemerintah:
Pertama: mempercepat reformasi tata kelola pasar modal dan membuka informasi kepemilikan saham secara memadai.
Kedua: memperkuat pengawasan terhadap manipulasi pasar, transaksi terkoordinasi, dan konflik kepentingan.
Ketiga: melakukan pemetaan risiko utang valuta asing pemerintah dan korporasi, termasuk kebutuhan pembayaran jangka pendek.
Keempat: memperkuat cadangan devisa melalui ekspor bernilai tambah, pariwisata, investasi produktif, dan diversifikasi transaksi mata uang.
Kelima: mengurangi ketergantungan impor strategis tanpa membangun kebijakan proteksi yang menghambat produktivitas.
Keenam: menyiapkan perlindungan sosial dan pengendalian inflasi pangan jika tekanan nilai tukar diteruskan ke harga konsumen.
IX. KESIMPULAN RISET
Ancaman dolar Rp22.000 harus diperlakukan sebagai skenario risiko yang membutuhkan mitigasi, bukan sebagai kepastian bahwa Indonesia akan mengalami krisis.
Data Bank Indonesia menunjukkan bahwa Indonesia masih memiliki cadangan devisa yang relatif kuat, surplus perdagangan, serta sistem perbankan yang memiliki penyangga permodalan.
Namun, kekuatan fundamental tersebut tidak menghilangkan risiko dari tekanan pasar keuangan, arus modal keluar, dan persoalan kepercayaan investor.
Hal yang perlu diperhatikan adalah hubungan antara tata kelola pasar modal, kredibilitas kebijakan ekonomi, dan stabilitas rupiah.
Ketika pasar kehilangan kepercayaan, biaya ekonomi dapat meningkat. Dan ketika biaya ekonomi meningkat, masyarakat berpotensi menjadi pihak yang paling cepat merasakan dampaknya.
Negara tidak boleh hanya mengukur keberhasilan ekonomi dari pertumbuhan dan angka investasi. Negara juga harus mengukur seberapa kuat daya beli rakyat ketika mata uangnya mendapat tekanan.
Kedaulatan ekonomi bukan hanya persoalan mempertahankan nilai rupiah. Kedaulatan ekonomi adalah kemampuan menjaga produksi nasional, mengendalikan ketergantungan strategis, membayar kewajiban negara, dan melindungi kehidupan masyarakat.
Rp22.000 mungkin masih sebatas skenario. Tetapi kesiapan menghadapi risiko ekonomi tidak boleh menunggu sampai angka itu menjadi kenyataan.
REFERENSI DAN SUMBER RISET
- Bank Indonesia — Monetary Policy Report Quarter III 2026, diterbitkan 26 Oktober 2026.
- Bank Indonesia — Data JISDOR 26–30 Oktober 2026.
- Reuters — MSCI warning a short-term shock, Indonesia central bank chief reassures businesses, 29 Oktober 2026.
- Reuters — Indonesia strengthens measures against stock manipulation after market rout triggered by MSCI, 26 Oktober 2026.
- ANTARA — Hashim mengingatkan risiko kurs rupiah jika isu MSCI tidak diselesaikan, 29 Oktober 2026.
- detikFinance — BI Buka Suara soal Potensi Dolar AS Tembus Rp22.000 Imbas MSCI, 30 Oktober 2026.
Catatan metodologi: Riset ini menggunakan data dan pemberitaan yang tersedia hingga 31 Oktober 2026. Simulasi kurs Rp22.000 merupakan perhitungan skenario, bukan ramalan resmi. Analisis dampak merupakan identifikasi risiko yang memerlukan pengujian lanjutan menggunakan data APBN, utang luar negeri, neraca pembayaran, dan struktur biaya industri.
NETTI JURNALIS INDONESIA
Riset Ekonomi | Analisis Kebijakan Publik | Pengawasan Kepentingan Rakyat


Tidak ada komentar:
Posting Komentar